Domain festverzinsliche-schuldverschreibungen.de kaufen?
Wir ziehen mit dem Projekt
festverzinsliche-schuldverschreibungen.de um.
Sind Sie am Kauf der Domain
festverzinsliche-schuldverschreibungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain festverzinsliche-schuldverschreibungen.de kaufen?
Was ist ein Bremsbelagsatz?
Was ist ein Bremsbelagsatz? Ein Bremsbelagsatz ist ein Set von Bremsbelägen, die in einem Fahrzeug verwendet werden, um die Geschwindigkeit zu reduzieren oder zu stoppen. Die Bremsbeläge sind ein wichtiger Bestandteil des Bremssystems und werden gegen die Bremsscheiben gedrückt, um Reibung zu erzeugen und das Fahrzeug zum Stillstand zu bringen. Sie müssen regelmäßig überprüft und bei Bedarf ausgetauscht werden, um die Sicherheit und Leistung des Fahrzeugs zu gewährleisten. Ein Bremsbelagsatz besteht normalerweise aus mehreren Belägen, die für Vorder- und Hinterachse des Fahrzeugs geeignet sind. **
Sind Anleihen festverzinsliche Wertpapiere?
Ja, Anleihen sind festverzinsliche Wertpapiere. Das bedeutet, dass der Emittent der Anleihe dem Anleger einen festen Zinssatz für eine bestimmte Laufzeit garantiert. Am Ende der Laufzeit wird das geliehene Kapital zurückgezahlt. Anleihen werden von Regierungen, Unternehmen und anderen Organisationen ausgegeben, um Kapital aufzunehmen. Anleger können durch den Kauf von Anleihen regelmäßige Zinszahlungen erhalten und ihr Kapital zurückbekommen, wenn die Anleihe fällig wird. Sind Anleihen festverzinsliche Wertpapiere? **
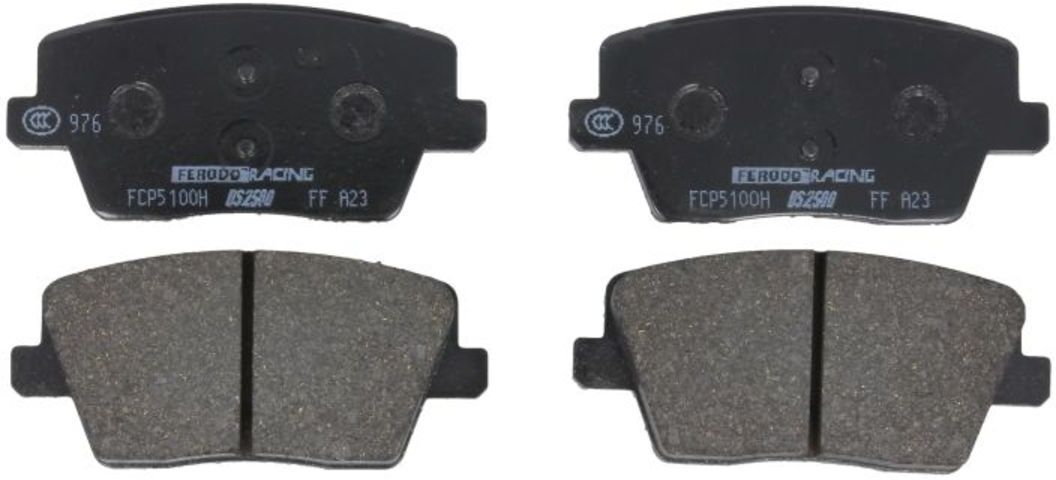
Ähnliche Suchbegriffe für Bremsbelagsatz
Top-Angebote
Produkte zum Begriff Bremsbelagsatz:
-
Bremsbelagsatz BERAL BCV29223TBreite [mm]: 217,5. Bremssystem: Wabco MAXX22. Dicke [mm]: 31. Hersteller: BERAL. Herstellernummer: BCV29223T. Höhe [mm]: 108. Index: BCV29223T. Montage Achse: Hinten/Vorne. Produktart: Bremsbelagsatz. Typprüfung: E9-90R-02A1524/3424.90,29 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Bremsbelagsatz TEXTAR 2923101Breite [mm]: 184,2. Bremssystem: Brembo. Dicke [mm]: 22,8. Hersteller: TEXTAR. Herstellernummer: 2923101. Höhe [mm]: 64,8. Index: 2923101. Montage Achse: Hinten. Produktart: Bremsbelagsatz. Vorbereitung für Verschleißkontakt: Ja. WVA-Nummer: 29231.58,14 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter

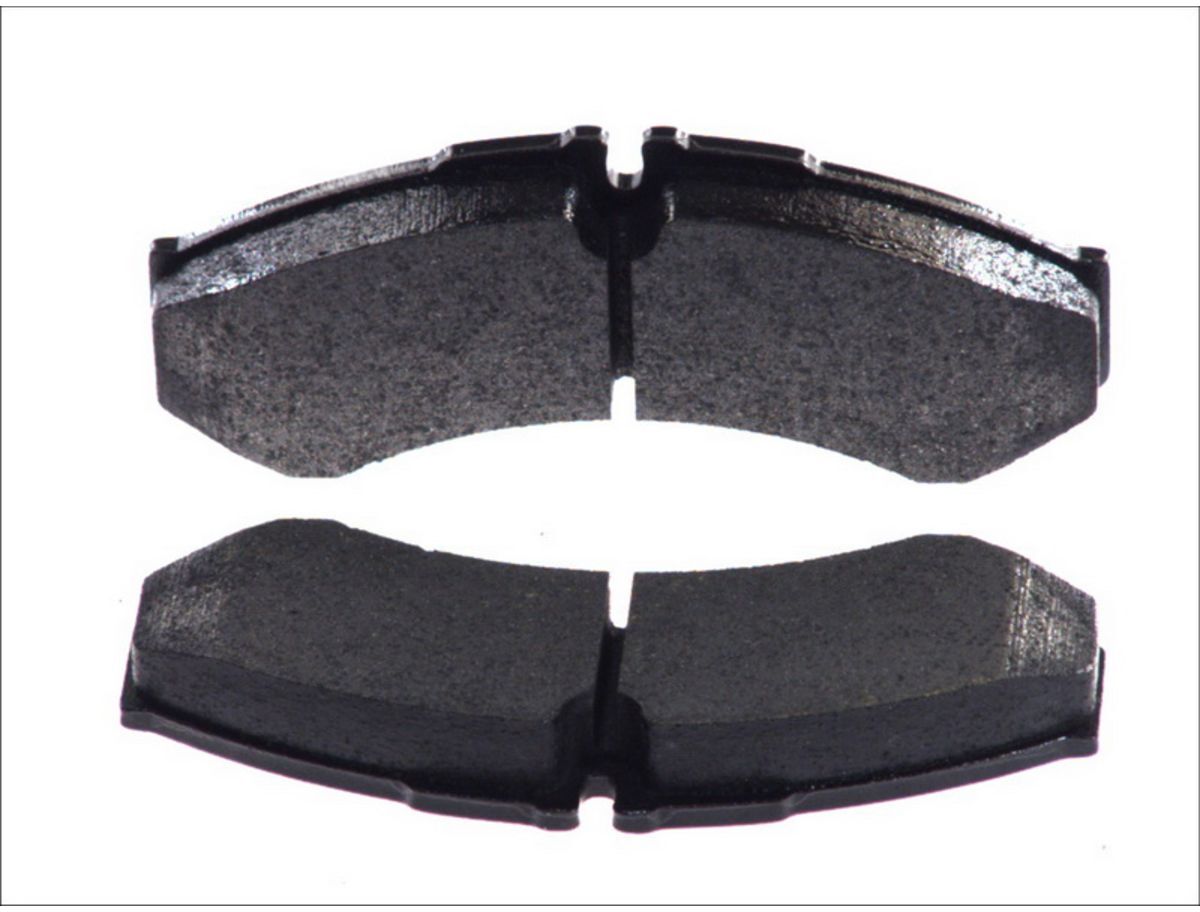

-
Was ist der Kupon bei Anleihen?
Der Kupon bei Anleihen ist der feste Zinssatz, den der Emittent der Anleihe den Anleihegläubigern zahlt. Dieser Zinssatz wird in der Regel als Prozentsatz des Nennwerts der Anleihe ausgedrückt und kann entweder fest oder variabel sein. Der Kupon wird in regelmäßigen Abständen gezahlt, typischerweise jährlich oder halbjährlich. Anleger können den Kupon als Rendite betrachten, die sie für das Halten der Anleihe erhalten. Insgesamt beeinflusst der Kupon die Attraktivität einer Anleihe für Investoren und kann je nach Marktlage variieren. **
-
Wie beeinflusst die Laufzeit von Anleihen die Rendite und das Risiko für Anleger?
Die Laufzeit von Anleihen beeinflusst die Rendite, da Anleihen mit längerer Laufzeit in der Regel höhere Renditen bieten, um das höhere Risiko der längeren Bindungsdauer auszugleichen. Für Anleger bedeutet dies, dass sie bei Anleihen mit längerer Laufzeit eine höhere Rendite erwarten können, aber auch einem höheren Zinsänderungsrisiko ausgesetzt sind. Kurzfristige Anleihen haben tendenziell niedrigere Renditen, aber auch ein geringeres Zinsänderungsrisiko, was sie für konservativere Anleger attraktiver machen kann. Insgesamt beeinflusst die Laufzeit von Anleihen also sowohl die potenzielle Rendite als auch das Risiko, dem Anleger ausges **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **


Wie rechne ich Zinsen und Tilgung aus?
Um Zinsen und Tilgung auszurechnen, benötigst du zunächst den Darlehensbetrag, den Zinssatz und die Laufzeit des Kredits. Die Zinsen werden auf den Restbetrag des Darlehens berechnet. Die Tilgung ist der Betrag, mit dem du den Darlehensbetrag zurückzahlst. Du kannst entweder eine Excel-Tabelle verwenden oder Online-Rechner nutzen, um die monatlichen Raten zu berechnen. Es ist wichtig, regelmäßig Zinsen und Tilgung zu berechnen, um den Fortschritt bei der Rückzahlung des Darlehens zu verfolgen. **
Was ist der Unterschied zwischen Zinsen und Tilgung?
Was ist der Unterschied zwischen Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und müssen regelmäßig an den Kreditgeber gezahlt werden. Die Tilgung hingegen ist die Rückzahlung des geliehenen Kapitals. Sie dient dazu, den Kreditbetrag nach und nach zu reduzieren, bis er vollständig zurückgezahlt ist. Während die Zinsen die Kosten für die Kreditaufnahme darstellen, trägt die Tilgung dazu bei, den Kredit abzubezahlen und die Schulden zu verringern. Insgesamt bilden Zinsen und Tilgung zusammen die monatliche Rate, die für die Rückzahlung eines Kredits fällig wird. **
Top-Angebote
Produkte zum Begriff Bremsbelagsatz:
-
Bremsbelagsatz BERAL BCV29223TBreite [mm]: 217,5. Bremssystem: Wabco MAXX22. Dicke [mm]: 31. Hersteller: BERAL. Herstellernummer: BCV29223T. Höhe [mm]: 108. Index: BCV29223T. Montage Achse: Hinten/Vorne. Produktart: Bremsbelagsatz. Typprüfung: E9-90R-02A1524/3424.90,29 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Bremsbelagsatz?
Was ist ein Bremsbelagsatz? Ein Bremsbelagsatz ist ein Set von Bremsbelägen, die in einem Fahrzeug verwendet werden, um die Geschwindigkeit zu reduzieren oder zu stoppen. Die Bremsbeläge sind ein wichtiger Bestandteil des Bremssystems und werden gegen die Bremsscheiben gedrückt, um Reibung zu erzeugen und das Fahrzeug zum Stillstand zu bringen. Sie müssen regelmäßig überprüft und bei Bedarf ausgetauscht werden, um die Sicherheit und Leistung des Fahrzeugs zu gewährleisten. Ein Bremsbelagsatz besteht normalerweise aus mehreren Belägen, die für Vorder- und Hinterachse des Fahrzeugs geeignet sind. **
-
Sind Anleihen festverzinsliche Wertpapiere?
Ja, Anleihen sind festverzinsliche Wertpapiere. Das bedeutet, dass der Emittent der Anleihe dem Anleger einen festen Zinssatz für eine bestimmte Laufzeit garantiert. Am Ende der Laufzeit wird das geliehene Kapital zurückgezahlt. Anleihen werden von Regierungen, Unternehmen und anderen Organisationen ausgegeben, um Kapital aufzunehmen. Anleger können durch den Kauf von Anleihen regelmäßige Zinszahlungen erhalten und ihr Kapital zurückbekommen, wenn die Anleihe fällig wird. Sind Anleihen festverzinsliche Wertpapiere? **
-
Was ist der Kupon bei Anleihen?
Der Kupon bei Anleihen ist der feste Zinssatz, den der Emittent der Anleihe den Anleihegläubigern zahlt. Dieser Zinssatz wird in der Regel als Prozentsatz des Nennwerts der Anleihe ausgedrückt und kann entweder fest oder variabel sein. Der Kupon wird in regelmäßigen Abständen gezahlt, typischerweise jährlich oder halbjährlich. Anleger können den Kupon als Rendite betrachten, die sie für das Halten der Anleihe erhalten. Insgesamt beeinflusst der Kupon die Attraktivität einer Anleihe für Investoren und kann je nach Marktlage variieren. **
-
Wie beeinflusst die Laufzeit von Anleihen die Rendite und das Risiko für Anleger?
Die Laufzeit von Anleihen beeinflusst die Rendite, da Anleihen mit längerer Laufzeit in der Regel höhere Renditen bieten, um das höhere Risiko der längeren Bindungsdauer auszugleichen. Für Anleger bedeutet dies, dass sie bei Anleihen mit längerer Laufzeit eine höhere Rendite erwarten können, aber auch einem höheren Zinsänderungsrisiko ausgesetzt sind. Kurzfristige Anleihen haben tendenziell niedrigere Renditen, aber auch ein geringeres Zinsänderungsrisiko, was sie für konservativere Anleger attraktiver machen kann. Insgesamt beeinflusst die Laufzeit von Anleihen also sowohl die potenzielle Rendite als auch das Risiko, dem Anleger ausges **
Ähnliche Suchbegriffe für Bremsbelagsatz
-
Bremsbelagsatz TEXTAR 2923101Breite [mm]: 184,2. Bremssystem: Brembo. Dicke [mm]: 22,8. Hersteller: TEXTAR. Herstellernummer: 2923101. Höhe [mm]: 64,8. Index: 2923101. Montage Achse: Hinten. Produktart: Bremsbelagsatz. Vorbereitung für Verschleißkontakt: Ja. WVA-Nummer: 29231.58,14 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Bremsbelagsatz TEXTAR 1947706Anzahl nietlöcher: 8. Artikelnummer des empfohlenen zubehörs: 85000600. Breite [mm]: 203. Bremsbelag: mit Sichelbelag, Standardmaß. Bremssystem: S-Cam. Dicke/Stärke [mm]: 20,5. Hersteller: TEXTAR. Herstellernummer: 1947706. Index: 1947706. Innere bogenlänge [mm]: 189. Nietanzahl pro belagsatz: 64. Qualität: T099. Trommeldurchmesser [mm]: 420. Verpackung: Schrumpffolienverpackung. WVA-Nummer: 19477.70,74 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Bremsbelagsatz TEXTAR 2917401Breite [mm]: 249,6. Bremssystem: Meritor Elsa 225-3. Dicke [mm]: 29,2. Hersteller: TEXTAR. Herstellernummer: 2917401. Höhe [mm]: 110. Index: 2917401. Montage Achse: Hinten/Vorne. Produktart: Bremsbelagsatz. Vorbereitung für Verschleißkontakt: Ja. WVA-Nummer: 29174.108,69 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie rechne ich Zinsen und Tilgung aus?
Um Zinsen und Tilgung auszurechnen, benötigst du zunächst den Darlehensbetrag, den Zinssatz und die Laufzeit des Kredits. Die Zinsen werden auf den Restbetrag des Darlehens berechnet. Die Tilgung ist der Betrag, mit dem du den Darlehensbetrag zurückzahlst. Du kannst entweder eine Excel-Tabelle verwenden oder Online-Rechner nutzen, um die monatlichen Raten zu berechnen. Es ist wichtig, regelmäßig Zinsen und Tilgung zu berechnen, um den Fortschritt bei der Rückzahlung des Darlehens zu verfolgen. **
-
Was ist der Unterschied zwischen Zinsen und Tilgung?
Was ist der Unterschied zwischen Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und müssen regelmäßig an den Kreditgeber gezahlt werden. Die Tilgung hingegen ist die Rückzahlung des geliehenen Kapitals. Sie dient dazu, den Kreditbetrag nach und nach zu reduzieren, bis er vollständig zurückgezahlt ist. Während die Zinsen die Kosten für die Kreditaufnahme darstellen, trägt die Tilgung dazu bei, den Kredit abzubezahlen und die Schulden zu verringern. Insgesamt bilden Zinsen und Tilgung zusammen die monatliche Rate, die für die Rückzahlung eines Kredits fällig wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.